Spara pengar genom bättre bolån med lägre ränta! | Tips, råd, resonemang och vanliga frågor | #130

Spara pengar genom bättre bolån med lägre ränta! | Tips, råd, resonemang och vanliga frågor | #130

Bolåneräntan är ofta den största utgiften vi har. I dagens avsnitt tipsar vi om hur du konkret kan sänka den, hur bolån fungerar och vi svarar på vanliga frågor såsom t.ex. välja rörlig eller bunden ränta?

Ett av de absolut enklaste sätten att spara ett par hundralappar eller till och med tusenlappar är att förhandla om räntan på sitt bolån. Ett väldigt konkret tips som vi upptäckte av misstag i höstas var att begära ut ett amorteringsunderlag från banken.

Vi noterade då att många banker har som policy att kontakta de kunder som begär ut det (eftersom det är ett tecken på att man är på väg att lämna) och erbjuda dem en lägre ränta för att stanna kvar.

Vi delade med oss av det tipset till våra Patreon-följare som många lyckades sänka sin ränta också. Flera följare vittnade om besparingar mellan 1 000 och 10 000 kr per år. Därför tänker vi att det kan vara ett bra tips även för dig. Kontakta din bank och begär ut ett amorteringsunderlag.

Oavsett om banken inte kontaktar dig eller inte - det är ändå jultider och förmodligen många som gör det här nu - så är det ett bra tillfälle att se över det inför det kommande året. En sänkning av räntan med 0.1 % innebär ju på årsbasis en besparing på 1 000 kr per miljon i lån som man har!

Det är tack vare stödet från våra Patreons som vi kan göra sådana här osponsrade avsnitt kring vad som är bäst på riktigt. Tack till dig som stödjer och för dig som är intresserad av att bli en del av communityn, få extra-material och tips som inte kommer på bloggen, läs mer:

https://www.patreon.com/rikatillsammans

I avsnittet går vi genom de tre typerna:

1. Storbanker - t.ex. Swedbank, SEB, Nordea m.fl.

2. Nischaktörer - t.ex. Avanza/Stabelo, Nordnet m.fl.

3. Nya aktörer - t.ex. Enkla, Hypoteket m.fl.

Vi tittar på deras olika fördelar och nackdelar och konstaterar att den erbjudna räntan kan skilja upp till 0.6 % beroende på aktör och ens egna situation. Notera att även t.ex. Avanza kan skilja på upp till 0.4 % beroende på om du väljer deras enkla lösning eller deras private banking-lösning.

Om man investerar så finns det ingen anledning att amortera mer än det man behöver enligt amorteringskravet. Just nu när räntan är t.ex. 1.3 % och vi har en inflation på 2.0 % så vill man egentligen inte amortera alls då inflationen äter lånet med 0.7 % om året. Vi har även pratat mer om att investera vs amortera i avsnitt #102.

Tack och lycka till!
Jan och Caroline

-------
Länkar:

-------
Reklam: Sponsra eller stöd RikaTillsammans via Patreon

Om du stödjer oss får du förutom vår stora tacksamhet även bland annat:

  • mängder av extra-material,
  • allt ordinarie material utan reklam
  • tips och struktur för en bättre ekonomi,
  • inbjudningar till olika event samt
  • ett fåtal tips på spekulationer till Lär- och lekhinken

Tack till dig som följer och sponsrar oss och därmed gör RikaTillsammans möjligt.

-------
Disclaimer / Tänk på:
Allt sparande är förknippat med risk. Dina investeringar kan både öka och minska i värde. I värsta fall kan det hända att du förlorar hela ditt insatta kapital. Historisk avkastning är inte en garanti för framtida avkastning. Alla våra avsnitt är allmän information, ska inte ses som finansiell rådgivning eller ensamt utgöra underlag för investeringsbeslut. Läs mer i våra villkor och ansvarsbegränsning.

Detta avsnitt är från 2019 vilket kan innebära att det finns ett nyare avsnitt eller att informationen är inaktuell. Fråga gärna i forumet om du är osäker.

-------
Innehållsförteckning

  • 00:00:00 - Introduktion
  • 00:02:25 - Alla kan och bör förhandla om sitt bolån
  • 00:04:20 - Skillnad mellan storbanker, nischaktörer och nya aktörer
  • 00:07:38 - Osponsrat avsnitt tack vare communityt på Patreon
  • 00:10:14 - Alla lån bygger på förtroendet för att få lånet återbetalt
  • 00:14:34 - Varför har lån och krediter ett så dåligt rykte?
  • 00:17:34 - Typexempel på ett bra lån
  • 00:19:35 - Även banken måste låna för att kunna låna ut
  • 00:23:24 - Bankens räntenetto kan erbjuda förhandlingsutrymme
  • 00:27:43 - Nya aktörer på bolånemarknaden
  • 00:30:33 - Alla lån är inte skapta lika en nackdel med t.ex. Enklas bolån
  • 00:32:41 - Låg ränta kommer med högre krav
  • 00:36:28 - Lägre ränta tack vare ett effektivare system
  • 00:39:28 - Titta på genomsnittsräntan, inte listräntan
  • 00:42:00 - Olika räntor beroende på kundens privata kapital
  • 00:44:11 - Ska man ha rörlig eller bunden ränta?
  • 00:48:02 - Om räntan går upp så regleras systemet därefter
  • 00:51:37 - Tips: Extra-amortera med rörlig ränta och få bästa av två världar
  • 00:53:28 - Tips: Begär ut ett amorteringsunderlag
  • 00:56:06 - Fånga bankens uppmärksamhet och inled förhandlingen
  • 01:00:12 - Jämför olika banker för att hitta det bästa erbjudandet
  • 01:02:20 - Tips: Teckna inte livförsäkring kopplad till banklånet
  • 01:05:13 - Tips: överväg att lösa upp bundna lån om du får en bra ränterabatt
  • 01:07:27 - Tips: amortera inte mer än nödvändigt om du investerar överskottet
  • 01:10:29 - Låt oss bli rika tillsammans – dela med dig av vad du fick!

Hosted on Acast. See acast.com/privacy for more information.

Tämä jakso on lisätty Podme-palveluun avoimen RSS-syötteen kautta eikä se ole Podmen omaa tuotantoa. Siksi jakso saattaa sisältää mainontaa.

Jaksot(553)

485. Prata pengar med barnen: rättvisa, tillit och fallgropar | Med Moa Diseborn

485. Prata pengar med barnen: rättvisa, tillit och fallgropar | Med Moa Diseborn

Hur pratar man med barnen om arv? Sju av tio förmögenhetsöverföringar misslyckas, och sällan på grund av pengarna. Jag pratar med beteendevetaren Moa Diseborn om barn, arv och nästa generation, temat ...

6 Loka 1h 22min
484. Pensionspecial: Hur mycket har svensken i pension 2026? | Jämför dig med andra i samma ålder

484. Pensionspecial: Hur mycket har svensken i pension 2026? | Jämför dig med andra i samma ålder

Pensionen är för de flesta den största tillgången. Större än värdet i den egna bostaden. Samtidigt är det jättesvårt att veta hur man ligger till. Därför förtjänar den lite kärlek och det är anledning...

29 Syys 1h 27min
483. Niklas Laninge, sparpsykolog, om beteendemisstagen som sabbar avkastningen

483. Niklas Laninge, sparpsykolog, om beteendemisstagen som sabbar avkastningen

Vad kostar egentligen mest, fonden med fel avgift eller att bli lurad av sin egen hjärna? Det här avsnittet handlar om sparpsykologi, och jag gästas av Niklas Laninge, sparpsykolog på Opti och en upps...

22 Syys 1h 40min
482. FIRE via tjänstepension: så slutade Johan jobba vid 55

482. FIRE via tjänstepension: så slutade Johan jobba vid 55

Många är vi som drömmer om jobba mindre, resa mer och ha mer tid till det som är viktigt. Så var det även för Johan Strand som tack vare löneväxling, tjänstepension och väldigt medvetna val kunde gå i...

15 Syys 1h 38min
481. Tips för att anlita hantverkare och renovera (ekonomiskt) rätt | Med Christopher Bolin, Comfy Living

481. Tips för att anlita hantverkare och renovera (ekonomiskt) rätt | Med Christopher Bolin, Comfy Living

Vad är en rimlig timtaxa för en hantverkare? Ska man välja rörligt eller fast pris? Hur får man tag i rätt hantverkare? Vad kan man, bör man och vad ska man absolute inte renovera själv? Hur ska man t...

8 Syys 1h 31min
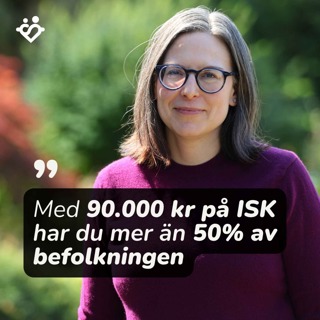
480. Hur rik är svensken?

480. Hur rik är svensken?

Är du rikare eller fattigare än snittsvensken? Det har i praktiken varit omöjligt att svara på sedan förmögenhetsskatten avskaffades 2007, men i dagens avsnitt har vi grävt fram siffrorna åt dig.Vi ha...

1 Syys 1h 20min
479. Hur mycket sparar svensken 2026? | Jämför ditt månadssparande

479. Hur mycket sparar svensken 2026? | Jämför ditt månadssparande

Alla andra sparar visst så mycket mer än du, eller? Det är känslan vi ville testa i dagens avsnitt: vad sparar svensken egentligen, och stämmer det med hur det känns?Den officiella sparkvoten säger 13...

25 Elo 1h 18min
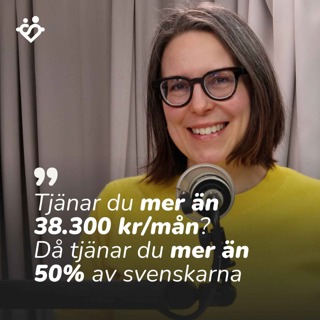
478. Hur mycket tjänar svensken 2026? | Tjänar du mer eller mindre?

478. Hur mycket tjänar svensken 2026? | Tjänar du mer eller mindre?

Vad tjänar svensken 2026? Medianlönen är 38 300 kr i månaden, och redan 61 700 kr räcker till topp 10 procent.Jan, Caroline och Oliver går igenom ny lönestatistik från SCB och Medlingsinstitutet för a...

18 Elo 1h 20min
Suosittua kategoriassa Liike-elämä ja talous

sijotuskasti
vallattomat
psykopodiaa-podcast
mimmit-sijoittaa
rss-rahapodi
ostan-asuntoja-podcast
rss-oivalluksia-rahasta-elamasta
rss-rahamania
rss-laakispodi
rss-hereilla
rss-karon-grilli
rahapuhetta
hyva-paha-johtaminen
rss-startup-ministerio
rss-lahtijat
pomojen-suusta
rss-alanvaihtajat
rss-ammattipodcast
rss-paasipodi
rss-johtajana-ihminen